【祝】新サイト立ち上げた話!副業体当たり・アフィリエイト編
新たな事業が動き出した
数日、更新をお休みして何をしていたかという話。
また、副業体当たり・アフィリエイト編でもあります。
若者向けの商品を紹介するサイトを作る
私自身が20代前半であることから、
メインターゲットを10代後半から20代前半に絞った中規模のサイトを作ります。
5カテゴリ、総計100記事ほどで完成の予定です。
完成目標は3月初旬。
初心者にどこまでできるか?
結果がどうなるのかはまだわかりません。笑
実績も経験も無い人がやってるので、
あまり参考にしないで保護者のような気持ちで見守ってやって下さい。笑
アドバイスはありがたく頂戴するので(笑)、
ぜひコメントやツイッターからよろしくお願いします!
収益化を図るために、立ち上げ時に気をつけたこと
の3点です。以下でもう少し詳しく触れていきます。
1.独自ドメインを取得し、Wordpressで作る
レンタルサーバー「Xserver」でサーバーを借り、
ドメイン取得サービス「お名前.com」で取得した独自ドメインを
サーバーに登録しました。
また、簡単インストール機能を使って、Wordpressをインストールしました。
このあたりは超有名な下記サイトを参考にしました。
2.機能の充実したテーマを使用する
有料にするか、無料にするか、非常に悩みました。
でも結果が出なかったときに言い訳しないためにも、
中途半端に終わらないと覚悟を決めるためにも、
このブログでネタにするためにも、有料テーマを買いました。
選んだのは「THE THOR(ザ・トール)」。
価格は14,800円(税抜)。
有料テーマとしては高くも安くもない値段です。
初心者なので、同価格帯の中でもサポートが充実していそうなものを選びました。
3.売れるとされるテーマの選定
これも、何も実績が無いのでかなり迷いました。
ただ、ある程度の規模をもったサイトを作る予定ですので、
そこまで細かく絞り込むことはせず、大まかにテーマを決めました。
「私が過去に悩んでいたことで、なおかつ多くの人が悩んでいること」
を解決するようなサイトにしていくので、
テーマとしては定番の、コンプレックス系にあたると思います。
低額の初期費用で始められる、ネットビジネス
今回はASPのセルフバック報酬(クレカ1枚)と、
以前も紹介したポイントサイト「モッピー」でコツコツ貯めたポイントで
初期費用の大半を賄うことができました。
あとはコンテンツを充実させていくことと、
SNSの利用やSEO対策などの集客力が大事になると思うので、
そのあたりについてもサイトを育てつつ書いていく予定です。
随時経過報告もしますので、ご興味ある方はぜひ。笑
~余談コーナー~
まさかのクラウドソーシング編を書く前にこちらを先に書くとは。笑
ま、順番はどうあれ大事な企画ですので、しっかりやっていこうと思います。
なお、新サイトのコンテンツ作成中につき、
当ブログの更新頻度が少し落ちるかもしれませんが、
引き続き宜しくお願いします。
以上です。
お読みいただきありがとうございました。
↓ ブログランキング参加中

↓ ツイッターやってます
【家計簿アプリ】マネーフォワードからMoneyTreeに乗り換えを検討するも…
マネーフォワードユーザーがマネーツリー派に!?
昨日の記事の続きです。
まだ読んでない方はこちらもどうぞ。
昨日の記事を簡単にまとめると、
おつり投資サービス、「マメタス」利用のための制約として
家計簿アプリ「マネーツリー」を使う必要が出てきました。
しかし、何を隠そう、筆者はマネーフォワードユーザーだったのです!
(緊迫感のあるBGM)
マネーフォワードの特徴は?
メリット
- 資産分析ができる(円グラフ化)
- 連携金融機関が豊富
- 総資産の一括管理がしやすい
デメリット
- 更新(データの反映)が遅い
- Web版も併用しないと使いこなせない
- 連携失敗が多い
- 無料版では連携機関数10個まで
- UIが使いにくい
デメリットを挙げていたら、マネーフォワードに不満が出てきました。笑
一方で、マネーツリーの特徴は?
メリット
- シンプルで使いやすいUI
- データの保存期間が無制限
デメリット
- 証券口座、電子マネーとの連携が弱い
- 振替機能がない
うーん、それにしても電子マネー関係が弱いのは致命的。
また、現金関係(手元のお金の管理)も弱いようです。
そこまで細かくやったことないですけど。笑
検討の結果!!
私はマネーツリー派にはなれませんでした。
私なりの家計簿アプリの使い方に合わなかったのです。
マネーツリーは、長期的に残高管理をしたい場合などは良いと思いますが
いろいろなところで動くお金の流れを把握したい私にとっては、
不向きだと思いました。
無論、マネーフォワードの更新の遅さも困りものですが…。
もしかしたら併用はアリかもしれませんね。
結局おつり投資しないの!?
今のところは見送りといったところでしょうか。
MoneyTreeユーザーだったらマメタス始めてたでしょう。
そこにはなかなか大きな壁が存在しました。
~余談コーナー~
対抗するサービスはどれも一長一短ありますね。
すべての点で優れたサービスがあったら、
それ一強状態になりますから、当然ともいえますが。
そういえば先程、Amazonの初売りで注文したものが届きました。
一眼レフの周辺機材ですが、
安くいい買い物ができたと自負しております。笑
結局、iPadの購入は見送りました。
コンテンツの消費には素晴らしいデバイスなのですが、
今はその時ではないな、と思いまして。笑
どんどん制作していくぞ!!
以上です。
お読みいただきありがとうございました。
↓ ブログランキング参加中
↓ ツイッターやってます
【少額投資のススメ】投資する 元手がないなら 積み立てろ!? おつり投資サービス!!
「おつり」あなたはどうしてる?
私は現状、長財布派です。
財布分厚くなるのも、形が崩れるのも嫌なので、
なるべくおつりが少なくなるように支払うタイプです。笑
この情報は本編と関係ありそうでないです。笑
おつりは時代遅れ!?
ところであなたは、電子マネー決済してますか?
当ブログの読者に至っては利用率80%超えと(勝手に)思っておりますが。笑
コンビニの利用が多い方は特に活用されているのではないでしょうか。
キャッシュレス決済の普及に伴い、
会計の際におつりが出る機会も減っていることかと思います。
「おつり投資」では、キャッシュレス決済時にこそ、おつりの概念が発生します。
詳しく見ていきましょう。
「おつり投資」とは?
クレジットカードや電子マネーの支払いの端数を「お釣り」に見立てて
それを投資に回す、少額から始められる投資サービスです。
※「端数」の設定は個人で行います。
今回紹介しているマメタスとトラノコでは、
設定金額を100円、500円、1,000円とすることができ、
例えば各設定の人が160円の買い物をしたとき、
それぞれ40円、340円、840円が端数として投資資金になります。
運用なんてやれる気がしない?
運用は各サービス機関におまかせでOK。
運用方針(期待されるリターンの大小およびリスクの大小)も選べます。
「マメタス」と「トラノコ」が二大勢力
知名度はどの程度あるのでしょうか…
少なからず投資に興味を持っている人であれば、
一度くらいは耳にしたことがあるサービスかもしれませんね。
それぞれのサービスの特徴は?
ともにおつり投資ができるサービスではあるのですが、
少し詳しくそれぞれの特徴を見ていきましょう。
マメタス
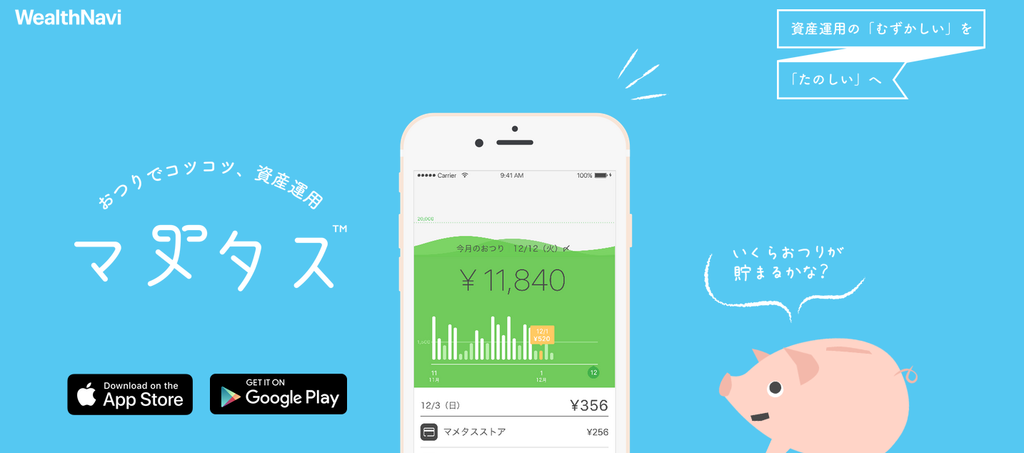
投資対象:海外ETF
運用方法:ロボアドバイザー
運営会社:ウェルスナビ株式会社
スポンサー企業:SMBCベンチャーキャピタル、三菱UFJキャピタル、みずほ銀行など
月額利用料:0円
出金手数料:0円
運用手数料:運用資金の1.0% /年
連携家計簿アプリ:MoneyTree
近年話題のロボットアドバイザーによる運用が特徴のマメタス。
おつりの積み立て額が1万円以上になると運用開始となる。
運用方針に関するいくつかの質問に答えると、
ロボットが最適な運用方針を提案してくれる。
- WealthNavi
- WealthNavi for 住信SBIネット銀行
- WealthNavi for ソニー銀行
- WealthNavi for 横浜銀行
上記のいずれかの口座が必要。
トラノコ
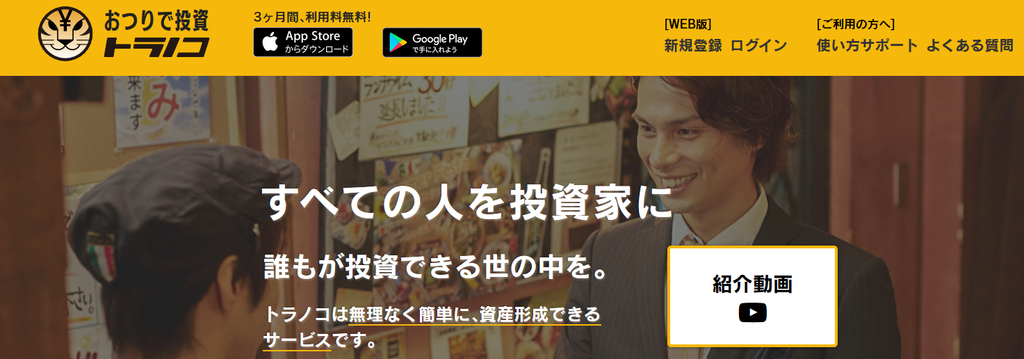
投資対象:国内・海外ETF
運用方法:ファンドマネージャー
運営会社:トラノテック株式会社
月額利用料:300円 /月
出金手数料:300円 /月
運用手数料:運用資金の0.3% /年
連携家計簿アプリ:MoneyTree、マネーフォワード、Zaim
月額料金が必要だが、運用手数料が安く、連携家計簿アプリも選べるトラノコ。
430,000円以上の積み立て額ならこちらのほうがランニングコストが安くなる。
運用方針に合わせて、
- 安定重視の「小トラ」
- バランス重視の「中トラ」
- リターン重視の「大トラ」
以上の3つのファンドから選択できる。
また、提携ポイントサービスで貯めたポイントを投資することもできる。
その他、開設の仕方によってポイントやマイルが付与されたり、
学割があるなど特徴的なサービスが多い。
まとめと考察
まとめ
比較のため、上記の特徴を表にまとめます。
| サービス名 | マメタス | トラノコ |
|---|---|---|
| 投資対象 | 海外ETF | 国内・海外ETF |
| 運用方法 | ロボアドバイザー | ファンドマネージャー |
| 運営会社 | ウェルスナビ株式会社 | トラノテック株式会社 |
| スポンサー企業 |
三菱UFJキャピタル みずほ銀行 など |
野村総研研究所 セブン銀行 など |
| 月額利用料 | 0円 | 300円 |
| 出金手数料 | 0円 | 300円 |
| 運用手数料 | 1% | 0.3% |
| 連携家計簿アプリ | マネーツリー |
マネーフォワード マネーツリー Zaim |
考察
ある程度まとまったお金を運用する場合は「トラノコ」、
そうでない場合は「マメタス」でOKです。と、言いたいところなのですが、
連携家計簿アプリがMoneyTreeのみである点が足枷となっています。
なぜなら、私はマネーフォワードユーザーだから。笑
でも”少額投資”にこだわるのであれば、(月額利用料が0円になる学生を除き)
マメタスのほうが良い、と思っております。
せっかくなので、次回は家計簿アプリについての記事を書いて、
私自身も家計簿アプリの乗り換えを考えようかなと思っております。
~余談コーナー~
少しだけ、HTML勉強中です。
まとめで出てきた表はHTMLで書いてみました。
これからもぼちぼちやっていきます!
以上です。
お読みいただきありがとうございました。
↓ ブログランキング参加中
↓ ツイッターやってます
【断捨離】ミニマリストに憧れて!?フリマアプリ徹底比較!![前編]
ミニマリストとは対極の生き方
私は部屋に沢山モノがあるタイプの人間です。
所謂、マキシマリストですね。今適当に考えましたけど。笑
ゴミが溢れているわけでは無いのですが、
自室からはなんだか雑然とした印象を受けます。
多趣味なもので、それも仕方ない部分もあるのですが、
もう少しスタイリッシュな部屋にしたいのです(今日の記事タイトルに繋がりましたね)。
そこで!少しモノを減らそうと考えたわけです(誰でもそう思う)。
断捨離を決意したわけですね。偉い。
故に今回のメインは、こちら!
フリマアプリ徹底比較!
はい。散々やり尽くされてるでしょこの比較。
と、言われてもやるのです。笑
なぜなら、後半で実際に使ってみて比較検討するつもりなので。
バックグラウンド無しじゃまずいですからね。
さあ行きましょう!
今回エントリーしたのは以下の3つです!
他にもありますが、幅広い商品に対応しているこちらの3つを選定しました。
正確にはヤフオクはフリマアプリじゃないですが、
「フリマ出品」が可能になったので比較の対象とします。
各サービスの特徴を簡単にまとめます
ごく簡単に。それがモットーです。笑
メルカリ(mercari)
出品手数料:0円
購入手数料:0円
販売手数料:商品価格の10%
支払手数料:0円(クレジットカード払いの場合)
100円(コンビニ・ATM・キャリア決済の場合)
売上振込手数料:0円(1万円以上の場合)
210円(1万円未満の場合)
フリマアプリの代表格。利用者数が多いので、売れやすい。
常識の欠けた利用者もおり、むやみな値下げ交渉などが難点。
お互いの住所や氏名などの個人情報を公開せずに、
匿名で取引ができる「匿名配送」というサービスが有る。
また、コンビニ受け取りに対応している。
ラクマ
出品手数料:0円
購入手数料:0円
販売手数料:商品価格の3.5%
支払手数料:0円(クレジットカード払いの場合)
100円(コンビニ・ATM・キャリア決済の場合)
売上振込手数料:210円
最大の魅力は販売手数料の安さだろう。
故に、「売れるなら(メルカリより)ラクマのほうがいいよ」という声もある。
事実、同じ値段で売れば出品者の取り分は多い。
メルカリのような匿名配送、コンビニ受け取りサービスは無し。
ヤフオク!
利用手数料(出品物落札時):落札価格の8.4%(Yahoo!プレミアム会員)
落札価格の10%(非Yahoo!プレミアム会員)
出品取消手数料:540円(一部カテゴリを除く)
支払手数料:落札者負担(出品者及び支払い方法による)
→詳しくはこちら
「フリマ出品」は、Yahoo!プレミアム会員にならなくてもできるので、
フリマアプリとしてヤフオク!を利用する場合、多くは販売手数料10%ということになる。匿名配送可能。コンビニ受け取りも配送方法によっては可能。
どのサービスが最も良いか考察します
利用者が多く、サービス充実、アプリのUIが使いやすいメルカリが
この業界をリードしているのは上記からも納得できました。
ヤフオク!は比較的古くからあるサービスなので、利用者が一定数おり、
上手くメルカリに対抗しているものの、これといったメリットは無い印象でした。
一方でラクマは、販売手数料が0%ではなくなってしまったものの、
以前業界内では低い水準を保っており、出品者側にはメリットを感じさせます。
もう少し、購入者側にメリットがあると利用者が増えるのかな、と思います。
どのサービスを利用するのか?
上記の内容から、私は「メルカリ」と「ラクマ」を使ってみて、
実際どちらが良かったのか、という記事を書きます。
そのときのタイトルを予告しておきますね。笑
”「メルカリ」と「ラクマ」を実際に使ってみてレビュー!フリマアプリ徹底比較!![後編]”
こんなところでしょうか。かなり無難ですね。笑
~余談コーナー~
明けましておめでとうございます。
本年も私、BIG3と当ブログを宜しくおねがいします。
先日の記事でも申し上げた通り、
今まで以上に貪欲に、挑戦をたくさんする年にしようと思います。
さて、この記事の冒頭、マキシマリストなんて自身を呼称しましたが、
マキシマムザホルモンのファンってもしかしてこんな名前で呼ばれてるのでは?
と思ったので調べてみました。
結果、マキシマムザホルモンのファンは…
「腹ペコ」って呼ぶそうです。
う~ん、まあそうか、なるほど~と思いました。笑
ちなみに、嵐のファンは「アラシック」、
スピッツのファンは「ブリーダー」って呼ぶそうです。笑
ガチ中のガチの余談でした。
以上。
お読みいただきありがとうございました。
↓ ブログランキング参加中
↓ ツイッターやってます
【祝100PV】ブログ開設10日目!年内ラスト投稿!
1年の総括をする!
あ、今日は終始余談コーナーみたいな記事
ですので、お時間ある方は読んでやって下さい。
あなたにとってどんな1年だった?
私にとって今年は、充実した1年でした。
彼女ができましたし、新しい仲間も増えました。
収入はあまり増えてないけど、
節約パワーで少しだけ貯金も増えました。
そして、このブログを開設しました。
読んで下さる方が少しずつ増え、
モチベーションが高いまま維持できてます。
また、これをきっかけに新たな目標もできました。
来年も良い年になるよう願う…のではなく、
掴み取ります。来年も、良い年にする。
来年の目標
先日発表した新企画、「副業体当たり」を
しっかりとやっていきたいと思います。
最初は経験不足や知識不足で
収入はあまり増えないと思うし、
むしろ初期投資で収入マイナスかもしれませんが、
それもまた、リアル副業記録なので。笑
折れずにやります。それでこそ体当たり。笑
ちなみに先日、クラウドワークスに登録しました。
まだ働いてないというか、稼げてはいません。笑
具体的には、副業収入50万が目標です。
月5万目標でやっていきます。
このブログの更新ペースは、
月15記事、すなわち、年15×12=180記事
を目標にぼちぼちやろうと思います。笑
さて、本日でブログ開設から10日経ちました。
何故か今日たくさんの人にお越し頂いたようで、
それまでの倍以上のPV数を記録し、
通算100PVを達成しました〜!!
一つの通過点ではありますが、
読者の皆様のおかげですので、感謝しております。
来年も是非よろしくお願いします。
それでは、よいお年を!!
↓ブログランキング参加中です。

初売り情報のチェックはもう済んだ?事前チェクが明暗を分けるぞ!
【要チェック】やっぱり2大巨頭は外せないでしょ?
欲しかった商品が1年で最も安く買える機会かも…!!
人気商品は売り切れ必至なので事前チェック必須ですよ!
楽天市場
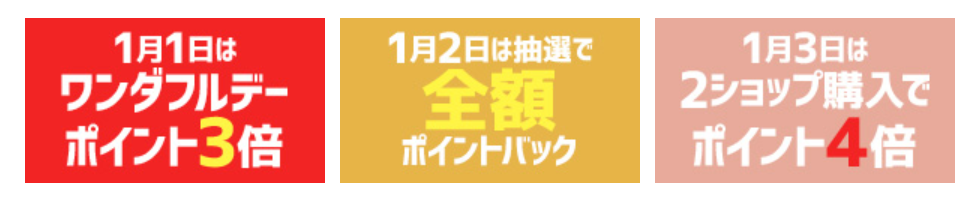
↑ 福袋・初売り特集ページに飛びます ↑
初売り開始:2019年 1月 1日 0:00
初売り終了:2019年 1月 3日 23:59(三が日のキャンペーン終了)
福袋のバリエーションが豊富なので、服や日用品の福袋を狙っている人にオススメ。
ポイントのキャンペーンも日によって様々ですが、
絶対欲しいものはセール開始後なるべく早く買ったほうがいいかと思います。
Amazon
初売り開始:2019年 1月 2日 18:00
初売り終了:2019年 1月 4日 23:59
注目すべきはポイントアップキャンペーンとタイムセールですね。
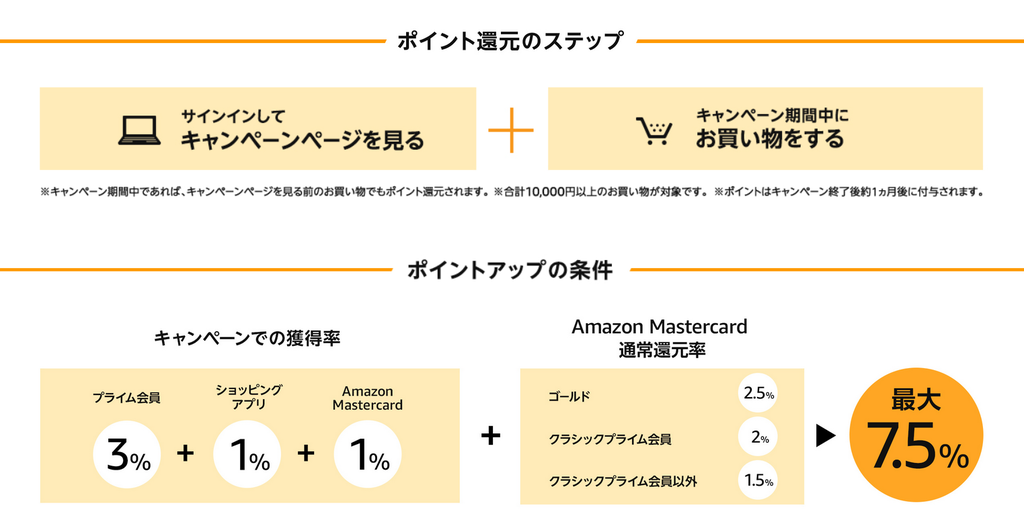
Amazon Mastercardをお持ちで、プライム会員なら最大7.5%還元とのこと。
現実的には4%還元の方が多そうですが。笑
タイムセールもプライム会員には優遇があるようです。
数量限定タイムセールの一部は、最初の30分はプライム会員限定。
プライム無料体験でもOKということなのでこれを機になってみるのもいいかも。
こちらも注目!
Apple
狙っている人も多いのでは?
現在の最安値を確認しておくといいかも…(参考:価格.com)
ZOZOTOWN
「服はセールでしか買わねえ!」派の人も少なからずいますよね。
ましてや冬服は高いので、今季まだ服買ってない人から、服が好きな人まで
要チェックなZOZOTOWNの初売りセールです。
なお、メンバーシップサービス”ZOZOARIGATO”に加入すると、
今だけ購入額30%OFF(通常10%)かつ、12/31 18:00~新春セールに入れるそうで、
1ヶ月だけ加入(月額500円)するのもありかな…と思いました。
ポイントサイトを通して更に還元率アップ
楽天市場をご利用の方はこちらの「モッピー」を通して、
Apple公式オンラインをご利用の方は「RakutenRebates」を通して、
ZOZOTOWNご利用の方は「げん玉」を通して、
お買い物するだけで、ポイントが貯められます!
もちろん、各社のポイントはそのまま付くので、
2重にポイントをゲットできちゃうんです!!
各1%程度ですが、サイトを通すだけのひと手間で得しかないので
オススメです。超オススメです。
2018.12.31 追記
なんと、楽天Rebates経由して、
Appleの初売りで買うと5%還元!(通常0.5%)
これは登録必須級!!
~余談コーナー~
お金ないのにセールとなると購買意欲が湧き起こってきて良くないですね。笑
でも遅かれ早かれ買うのであれば、あのとき買っておけばよかった!
なんて後悔しなくて済みますからね!!
そんな気持ちで、買わなくても一応見てしまいます。笑
節約の観点から言うと、「余計なものは買わない」ってことを
意識しておけばいいと思います。笑
iPad欲しい~~~~~~~~~~!!!!
以上です。
お読みいただきありがとうございました。
↓ ブログランキング参加中です
【新企画】「副業体当たり」始めます。
とにかく、お金が欲しいんです!
なんていう品の切り出し方でしょうか。笑
包み隠さず言えばいいってもんじゃないような気がします。笑
新企画はどんな内容?
世の中には、たくさんの副業があります。
そのすべてで、成功者がいるようですが…
どこまで信じていいかわからなくないですか?
そこで、私自身でいくつかの副業を体験してみて、
そのレポートをしていく、という企画になります。
成功も失敗も、そのすべてを綴る
本気でお金がほしい人間が、
本気で、しかしあくまでも副業レベルでそれに取り組んだ場合、
一体どの程度の収益が、あるいは損失が出るのか。
私のリアル体験談をお伝えしていきたいと思います。
ブログ開設当初の方針と違うのでは?
ハイリターンを求めるとハイリスク。
節約はほぼノーリスク。節約いいよね。
みたいなことを初投稿時、当ブログについてで書いていました。
ブログ開設1週間で方針と逆行してる!と思うかもしれませんが、
今後も基本方針は変わりません。
ただ時間を無駄にしないように、家でも少し働こうと思ったのです、
それをこちらのブログのネタとしても使いたい、といった感じです。笑
どんなことをしていくのか
今やってみようと思っているは、クラウドソーシングですかね。
効率の良し悪しはわかりませんが、多少なりとも稼げるかと思います。
それを元手に少額で投資もしてみたかったり…
これとは別にブログを作って、アフィリエイトを始めようかなと思っていたりします。
今までのようなお得情報の記事は今後どうなるのか
もちろん、今後も続けていきます。
新たなカテゴリが増える、という認識でいいと思います。
今後も当ブログを宜しくお願いします。
~余談コーナー~
少し緊張した気持ちでこの記事を書きました。
いや、多分勝手にやればいいんでしょうけど。笑
どうしてこんな企画を始めようと思ったかと言いますと、
私がブログをやる意義を今一度考え直したときに、
ブログの良さは、筆者の個性があり、個人的な感想が載っていること
なのではないか、と思ったからです。
ありありと事実を書くだけなら要らないのでは?とさえ思いました。
そこで!これから私が我が身をもって副業をし、
その良し悪しを読んでくださった方にお伝えしたいと考えています。
もちろん個人的な見解が中心になるので、
私の発言はただの個人の感想に留まりますが、
誰かのためになれば幸いです。
良くも悪くも、変化を恐れず挑戦する。
2019年の私の抱負です。笑
あ、もう来年の抱負言っちゃいました。笑
明日書くこと無くなったかも~。笑
以上です。
お読みいただきありがとうございました。
↓ ブログランキング参加中です。
iDeCoって何なんだ?調べてみたら確かにお得だった!
iDeCoについてよく知らなかった…
なんとなーく、これまで目にした情報からiDeCoについて知っていたのは、
資産運用絡みで、年金云々で、結果得するって証券会社が言ってる…
というものでした。
でもなんだか、ふと気になったときに調べましたので、
今回は読者の皆様と共有するため、私なりに本制度をまとめます!
iDeCoとは?
個人型確定拠出年金のこと。
言うなれば、「自分で作る年金制度」といったところでしょうか。
自主的に申込みをして、掛金を拠出し、運用方法の選択ができます。
普通に定期預金するのとどう違うの?
利点としては、以下の3つが挙げられます。
- 掛金が全額所得控除になる
- 運用益は非課税
- 受給の際に控除あり
欠点は2つ、
加入期間にもよりますが、早くても60歳までは受給できません。
加入者が怪我や病気をした場合など、特殊なケースを除き、途中解約もできません。
(ただし、一時休止の措置はできます。)
もう1つは、数種類の手数料が発生することです。
加入時のみ、
- 国民年金基金連合会(初期費用):2,777円(税込)
- 加入する金融機関:~1,000円ほど
運用時(毎月)
- 国民年金基金連合会:一律103円(税込)
- 委託先の金融機関:一律64円(税込)
- 運営管理手数料:金融機関によって異なる
受取時(1回ごと)
- 委託先の金融機関:一律432円(税込)
が必要になってきます。
ただし!それらを踏まえても以前メリットのほうが(金額的に)
大きいと思うので、以下も読んで総合的に判断してみてください!!
さて、利点について少し詳しく見ていきましょう。
利点1 掛金が全額所得控除
仮に毎月の掛金が1万円の場合、その全額が税額軽減の対象となり、所得税(10%)、住民税(10%)とすると年間2.4万円、税金が軽減されます。
(出典:イデコ公式サイト)
こちらの例が分かりやすいかな、と思ったので引用させていただきました。
まあ簡単に言えば掛金は所得扱いにならず、結果節税になるってことですね。
利点2 運用益は非課税
株式等の金融商品には、運用益に対して年20%の税金が課せられますが、
iDeCoでは、その課税を免れることができます。
10年単位の長期の投資にあたりますので、
複利(運用益が運用されて生む利益のこと)を考慮すると、
定期預金や投資信託でほぼ同じ年利がついたとしても、
年数が経つほどにその差は大きくなることが分かります。
利点3 受給の際に控除あり
iDeCoは年金として受け取るか、一時金として一括で受け取るか選択できます。
年金として受け取る場合は「公的年金等控除」、
一時金として受け取る場合は「退職所得控除」の対象となります。
簡単に言えば、受給時にかかる税金も控除が受けられるということです。
始めるにはどうしたらいいの?
iDeCoの運営管理機関である金融機関から必要書類を手に入れる必要があります。
インターネット等で資料請求をして、資料に沿って加入手続きをします。
なお、金融機関により、運用商品や手数料など、サービスは異なりますので、
皆さんの資産の運用方針に合った金融機関選びが必要です。
オススメ金融機関は?
デメリットの1つとして手数料を挙げました。
特に、長期の運用になるので、毎月かかる手数料を安く抑えたいところ。
したがって、”運営管理手数料(金融機関による)が無料”を
条件に、2つの機関をピックアップしました!
iDeCoの商品ラインナップが最も豊富。
証券口座と年金講座をまとめて管理でき、口座管理がしやすい。
楽天証券ユーザーには特にオススメ。
都市部に限らず、全国どこでも分からないことを店舗行って聞くことができる。
簡単ですが、以上のような特徴が各社にあります。
まとめ
収入が多い人ほど、税金は高くなっていきますので、
iDeCoによる節税効果は大きいことになりますが、
私のように収入が少なくても、一定の税制優遇による恩恵が受けられますので、
老後への備えも含めて、早いうちにiDeCoを初めて損は無いです!
~余談コーナー~
この度、当ブログ筆者はTwitterを始めました!
アカウント名は @toku_info_blog です!!
よろしければフォローしてやってください。
更新情報以外にも、フォロワーさんと交流してみたいと思っています。
さて、いよいよ年末感が出てきましたね。
私の住む街も今日になって(おそらく)初雪が降りました。
昨日の記事を読んでくれた人が、普段より多かったようで、
私の今年のブログ納めはもう少し先にしようと思いました。
モチベが高いうちに更新しておかないとね。笑
以上です。
お読みいただきありがとうございました。
↓ ブログランキング参加中です
【まだ間に合う!】ふるさと納税の”還元キャンペーン”に筆者困惑
ふるさと納税とは?
聞いたことはあるけど、そもそも税金関係はよくわからないし
調べるの億劫だから制度がよくわかってない…そんな人向けのスタートです。
知ってる人は読み飛ばしちゃって下さいね。笑
若干建前を含みますが、「応援したい自治体に寄付ができる」制度です。
寄付をすると、その地域の名産品や特産品を返礼品として貰えます。
(本音を言えばこれが目的ですよね?笑)
また、寄付をした金額が翌年の住民税から控除されます。
(確定申告する場合は所得税の還付と住民税の控除になる。合計は同じ。)
これが、ふるさと”納税”たる所以ですね。
ただし、寄付金額のうち2000円は自己負担金といい、控除されません。
ざっくり要約すると、遅かれ早かれ納めなければならない税金を
ふるさと納税することで、実質負担2,000円で返礼品が貰える
という、お得な制度ってことです。
注意すべき点は、収入と家族構成によって控除限度額が決まっており、
その上限を超えてしまった分は自己負担金となりますので、
その計算が必要になってきます。(参考:ふるさと納税控除上限額シュミレーション)
2018年分は12/31までですのでされる方はお忘れなきよう!!
で、還元キャンペーンって?
これは先日、ふるさと納税サイト「さとふる」で始まったキャンペーンで、
さとふるの会員になり、さとふるにログインした上で、
キャンペーン期間中に5,000円以上の寄付をした人に
寄付金額の3~10%分のAmazonギフト券プレゼントする、というものです。
調べたところ、3%還元がデフォルトで、
10%還元はごく限られた自治体への寄付に対してのみ行われているようです。
それにしても、納税なのに10%還元ってすごいですよね。
単純に考えて、該当自治体に20,000円以上寄付したら2,000円還元、
それすなわち返礼品のタダ獲りってことですから。
もっとたくさん寄付した場合、お金貰って返礼品貰うようなものですからね。笑
他にもまだある!お得なふるさと納税サイト!
楽天カードをお持ちの方、特に楽天のサービスを頻繁に利用されていて、
SPU(スーパーポイントアッププログラム)対象で普段からポイントが
たくさんつく方にはオススメです!場合によっては還元率10%超え!
・ふるなび
現在、Amazonギフト券で通常2%還元中。
指定の自治体への寄付の場合はなんと11%還元!!
その場合もAmazonギフト券での還元になります。
さらにお得になる方法!
さて、ここまで読んでいたでいた方は、上記のようなサイトから
ふるさと納税をすることで、通常の納税と比べてずいぶんお得になることは
十分理解していただけたかと思います。
以下も重要な、差がつくポイントです!
・クレジットカードで支払いをする
クレジットカードは大抵それを利用した支払いにポイントが付きますね。
マイルを貯められている方もいることでしょう。
先述した3つのサイトはどれもクレジットカード払いが可能です。
他にも魅力的なサイトはありますが、数万単位で支払いするとなると
見逃せないサイト選びのポイントになってきます。
・ポイントサイトを経由する!
ご存知の方も多いと思いますが、こちらもおすすめです。
たとえば、最も有名どころのモッピー↓
を経由して、「さとふる」に会員登録&寄付で420P貰えます。
ふるさと本舗ではなんと4.2%もポイント還元されます。
なお、こちらのサイトでは1P=1円として交換できます。
こちらもやって損はありません!!
~余談コーナー~
この記事の編集めちゃくちゃ時間かかっちゃいました。笑
なぜなら最近になって各サイトで高還元率キャンペーン競争が
激化したので、私も読者様に最大限お得なふるさと納税方法を
知らしめるべく、あらゆるアプローチを探したからです。
私や家族が納税した時期は、(楽天スーパーセール期間だったこともあり)
今回の私の調べによると「ふるさと本舗」で高還元な自治体に寄付するのが
どうやら最強みたいですね。
クレカにもよりますが、理論的には18%還元も可能かと思うと、
ふるさと納税する時期を早まったかな、とも思います。笑
ただし、人気の返礼品を狙うのであれば、早いほうがオススメです。
ただ、限度額が多い人は高還元狙った方が、
その浮いたお金で贅沢できる気もしますけど、悩みどころですね。笑
ああ、余談のはずが、余談でもなくなってしまっていた。笑
記事後半に出てきたポイントサイトの話は、
後日改めて記事にしようと思っています。
また読みに来ていただければ、嬉しい限りです。
以上です。
お読みいただきありがとうございました。
ブログランキング参加中↓
【年内終了】バッテリー容量減ってない?iPhoneユーザーはAppleストアへ急げ!!
バッテリー交換が割引価格でできる
うん、そんなこと知ってるよ。って言うんでしょう?
私もそう言われることは百も承知でこの記事を執筆しております。笑
じゃあ何で今更その話題を?
所謂、リマインドにあたる記事になります。笑
ほら、「最近俺のiPhone、バッテリーの減り早いなー。」
と思っても、今度Appleストア行ったときでいいや、とか、
今度携帯ショップ行ったときに相談しようとか、
後回しにしがちな部分だと思うんです。(私だけ?笑)
年内とか無理そうなんだけど金額はどれくらい変わるの?
年内であれば、iPhone XS、iPhone XS Max、iPhone XRは7,800円
iPhone SE、iPhone 6、iPhone 6 Plus、iPhone 6s、iPhone 6s Plus、
iPhone 7、iPhone 7 Plus、iPhone 8、iPhone 8 Plus、iPhone Xは3,200円
(AppleCare+に加入していれば上記すべてのモデルで無償交換)
でバッテリー交換を受けられるのですが、
これが2019年1月1日以降になるとiPhone Xは7,800円に、
iPhone SE~iPhone 8 Plusまでのモデルは5,400円に値上がりするのです!
それってすぐできるの?
バッテリー交換には、持ち込み修理と配送修理の2種類の方法があります。
持ち込み修理の場合は、Apple Store直営店か、
Apple正規サービスプロバイダに予約の上、iPhoneを持ち込むことでできます。
バッテリー交換だけなら基本その場で済み、持ち帰ることができます。
ただし、見事に駆け込み需要が増加しているようで、
「予約が取れない」、「店舗に交換バッテリーの在庫がない」など、
今から持ち込み修理はなかなか難しいのが実情のようです。
配送修理はすぐには無理だよね?
単刀直入に言えば、すぐには無理です。
1週間ほどかかります(年末だと配送等の関係でもう少しかかるかも)。
しかし、やり方は簡単です。
アプリ「Appleサポート」(iOS、無料)か、AppleサポートのWebページから
チャットや電話で申し込み、指定の配送業者に自宅で集荷して貰えます。
配送修理の前に
配送修理の前に、バックアップをとっておく必要があります。
AppleのWebページに記載されている、配送修理の前に必要な処置は
以下のように記載されています。
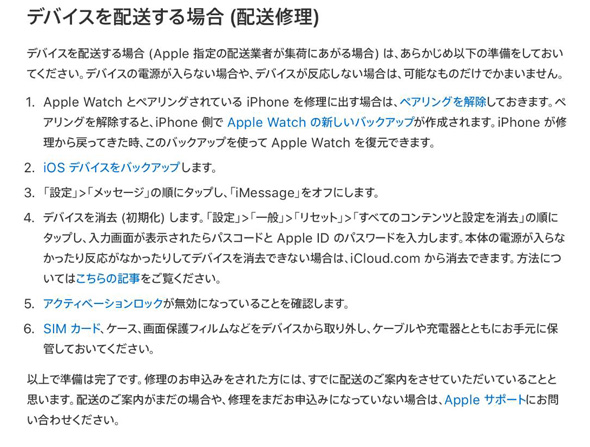
なかなか大変なように思えますが…
キャリアで買ったiPhoneの契約期間が終わったあと、
SIMロック解除したものを格安SIMでまだ当分使おうと思っている方や、
交換時に下取りではなくオクで売ろうと思っている方は
是非やっておいて損はないかと思います!!
~余談コーナー~
「キャリアで買ったiPhoneの契約期間が終わったあと、
SIMロック解除したものを格安SIMでまだ当分使おうと思っている方」
とは、私のことなんですよね。笑
筆者はiPhone 7 Plusユーザーでして、まだスペック十分と思っているのと、
月々の支払いが苦しいので(笑)
キャリアとの24ヶ月契約が終わるタイミングで格安SIMへの移行を検討中です。
おすすめの格安SIMがある方は是非教えてください!
回線がどの程度速度出るのか、実体験で教えて頂けると嬉しいです。
↓ブログランキング参加中です
